

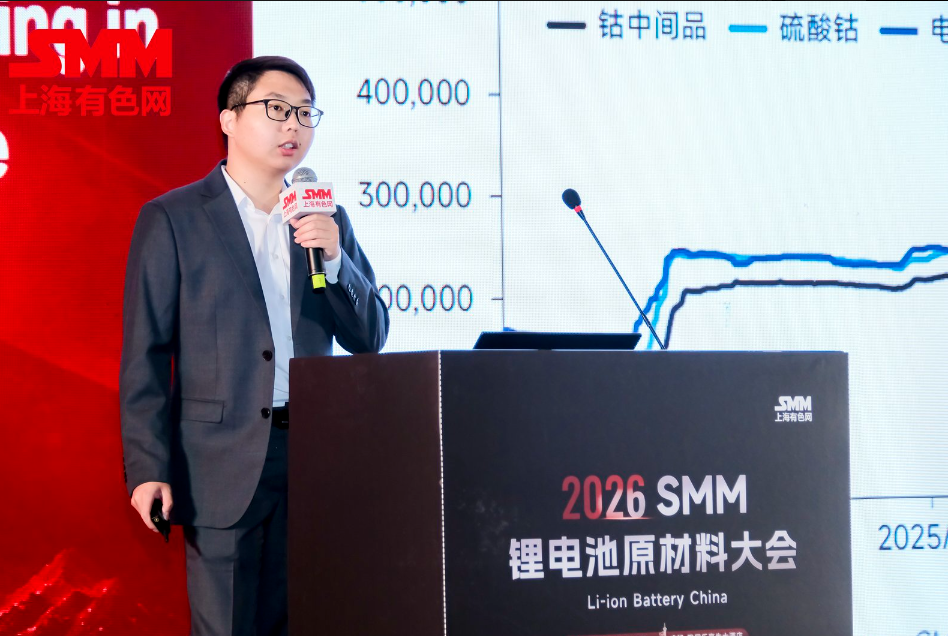
在由上海有色网信息科技股份有限公司(SMM)主办的2026SMM锂电池原材料大会上,SMM 钴行业研究员 肖文豪围绕“供需错配下,钴价何处寻底?政策性去库退潮与供应增量下的钴市展望”的话题展开分享。他表示,SMM对2025年到2030年的全球钴供需情况作出回顾与预测,预计钴供应方面有望以9%的复合年均增长率增长,供应增速高于需求增速,即便是配额制度也难以改变钴市场中长期过剩的趋势,SMM预计,2026年到2030年,全球钴资源均将呈现供应过剩的态势。SMM预计,国内钴价短期维持偏弱运行,若是下游出现再度采购的情况的话,可以观察钴价的止跌情况,中长期来看,钴价依旧承压运行,后续需重点关注钴中间品实际到港情况、终端排产情况以及库存的变化。
市场现状:需求偏弱,政策支撑减弱
原料约束曾推动去库,但需求未见持续改善,价格支撑逐步减弱
需求偏弱叠加供应修复,钴市场累库压力上升
SMM对2025年到2026年按月份的中国钴资源供需平衡情况作出回顾和预测,其中,2025年,因刚果(金)出口禁令政策冲击,中间品进口骤降,市场呈现大幅去库,国内钴市场在2025年下半年整体呈现供应紧缺的局面,钴产品价格重心明显上移,这一情况一直延续至2026年7月。
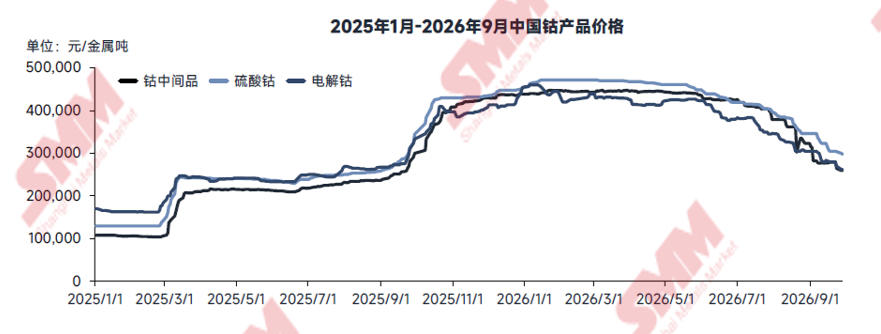
进入2026年,钴下游市场需求整体表现疲软,受终端涨价影响,下游需求偏弱,库存去化节奏缓慢;供给端则依靠回收资源进行补充,在高经济性驱动下,钴黑粉产量大幅提升,弥补原料端缺口。随着回收增量、钴中间品以及 MHP 持续到港,市场重回过剩格局,库存不断累积,钴价持续承压。
钴价回落压缩冶炼利润,电解钴亏损最为明显
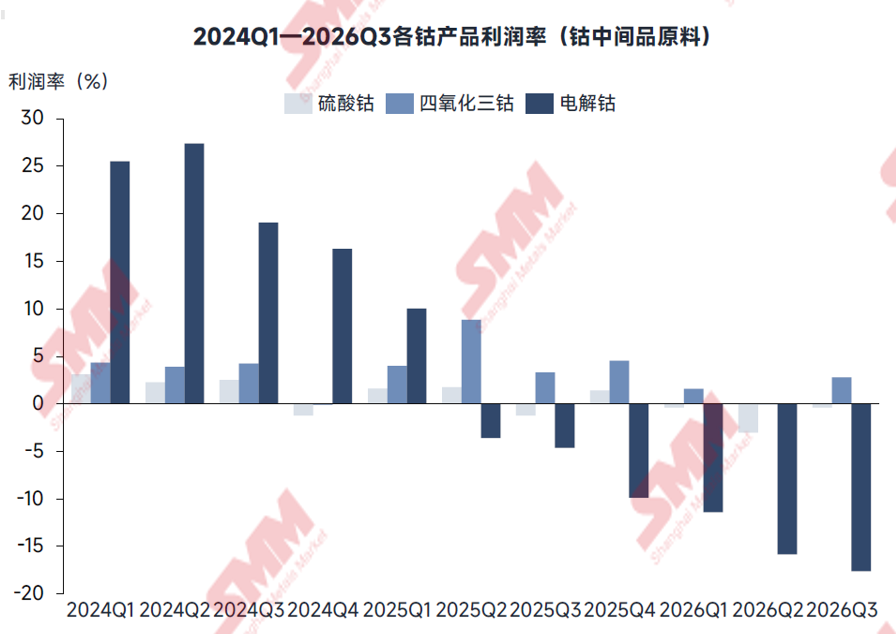
SMM整理了2024年一季度以及2026年三季度的各大钴产品的利润率(钴中间品原料),具体来看:
硫酸钴:长期维持盈亏平衡,仅在下游积极采购时打开利润窗口
硫酸钴市场上,因下游议价能力较强,硫酸钴长期处于盈亏平衡附近,仅在2025年阶段性采购仅短暂打开利润窗口。
四氧化三钴:利润相对稳定,但2025年下半年以来利润也呈现持续压缩趋势
2025年3C消费补贴刺激需求,四氧化三钴市场维持相对高利润;市场下跌过程时,企业报价坚挺,存在名义利润,但实际生产略微亏损。
电解钴:高利润到深陷亏损
禁令前,高利润带动企业生产积极性,库存呈现逐步积累的状态; 禁令后,随着社会库存释放,电解钴冶炼厂从此前的高利润转为深陷亏损旋涡,亏损推动冶炼厂减产去库。
主要钴产品仍在去库,需求疲弱限制库存消化
硫酸钴市场:2025 年行业利润修复阶段,市场曾出现短暂累库;后续受原料供给收紧、加工利润回落影响,供需格局再度转向去库。
四氧化三钴市场:2025 年出于对供应链稳定性的担忧,生产企业主动备货、阶段性累库;而当前消费端走弱,下游订单不足,企业转入主动去库阶段。
电解钴市场:前期高利润周期内企业持续备货累库,叠加自身价格支撑本就偏弱,行情压力凸显,部分生产厂商被迫减产停产,以主动去库缓释风险。
需求约束:消费电子承压,低钴化限制需求增长
钴酸锂需求下降与三元低钴化,共同限制终端耗钴增长
全球钴需求结构固化,三元和合金仍是未来最主要需求增长点
SMM对2024年到2030年全球钴终端需求量作出回顾和预测,预计2024年到2030年,全球钴终端需求量有望以2%的复合年均增长率增长,分应用来看,预计从2025年到2030年,三元和合金依旧是未来需求的主要增长点,其中三元在全球钴需求中的占比将从2025年的27%左右增长至2030年的35%左右,钴酸锂的占比将从38%收窄至29%左右。
中国钴需求修复缓慢,钴酸锂拖累最为突出
中国方面,SMM预计,未来几年中国钴需求修复较为缓慢,其中钴酸锂成为拖累钴需求恢复的主要原因,SMM预计,2025年到2030年,三元材料在钴需求中的占比将从2025年的32%提升至2030年的40%左右,钴酸锂的需求占比将从2025年的47%收窄至2030年的30%左右。
终端涨价与正极替代共同压制钴酸锂耗钴需求
据SMM了解,自2025年9月份以来,存储芯片价格便进入上行通道,芯片成本上涨带动2026年3C电子产品涨价,包括小米、华为、荣耀等在内的多家手机和部分电脑、平板产品价格均有不同程度的上涨,终端涨价抑制消费者换机意愿,拉长换机周期,3C 整机出货走弱。而钴酸锂的主要下游终端便是3C消费电池,整机出货量下滑在一定程度上压制钴酸锂的耗钴需求。
另外,在降本驱动下,中低端机型加速采用三元或者 LCO-NCM 混掺方案替代纯钴酸锂路线,钴酸锂耗钴需求承压,二者综合作用,共同压制钴酸锂方面的耗钴需求。据SMM预测,2026年中国钴酸锂耗钴需求相比2025年将下降约31%左右。
三元材料结构升级,单位耗钴量持续下降
中镍高电压兼顾成本与性能 6系材料保持较高市场份额
2026年全年市场份额预计达到44.2%。在终端价格持续竞争下,保持主导地位;未来五年,6系三元前驱体的市场份额将始终维持在40%以上
追求高能量密度的高端应用领域,高镍三元材料仍具有不可替代性
2026年,8系和9系三元前驱体预计分别占据国内24.4%和21.8%的市场份额;低空经济、大圆柱电池、半固态电池等新兴领域均为高镍材料提供了适配场景
低镍5系材料因钴含量高,生产成本被快速拉高,市场份额迅速下滑
2026年市场份额迅速下滑至9.2%,年内消费市场的需求持续从5系转向6系;小动力及消费市场也在向高能量密度方向发展,预计仅部分中低端应用会持续采用该系材料。
供应增量
MHP与回收推动钴资源多元化
中间品发运恢复,MHP投产与回收增量共同修复原料供应
全球钴供应持续增长,镍钴矿与再生料贡献主要增量
SMM对2024年到2030年全球原生与再生钴供应情况作出回顾与预测,预计从2024年到2030年,全球原生与再生钴供应量有望以8%的复合年均增长率增长。其中镍钴矿和再生料贡献主要增量。
分国别来看,印尼在整体原生钴供应量的占比有望从2025年的16%提升至31%左右,刚果(金)的供应占比将从2025年的73%收窄至2030年的58%上下。
刚果(金)出口逐步恢复,中间品供应约束缓解
据SMM了解,2021年到2024年,刚果(金)钴出口量呈现逐年攀升的态势,自2025年刚果(金)实行钴中间品出口禁令之后,刚果(金)钴出口量断崖式下跌,不过今年6月份,刚果(金)钴出口逐步恢复,6月刚果(金)钴出口量环比5月大涨92.9%,中间品供应约束得到缓解。
印尼MHP项目持续投产,伴生钴供应增长空间扩大
SMM预计,2026年到2030年,印尼MHP项目产能和产量均将逐年攀升,其中产能方面,有望以19.8%的复合年均增长率增长,产量方面,2026年到2030年,MHP产量将以23.8%左右的复合年均增长率增长。
钴原料短缺下,部分回收料经济效益凸显,回收制钴盐企业的占比逐渐提升
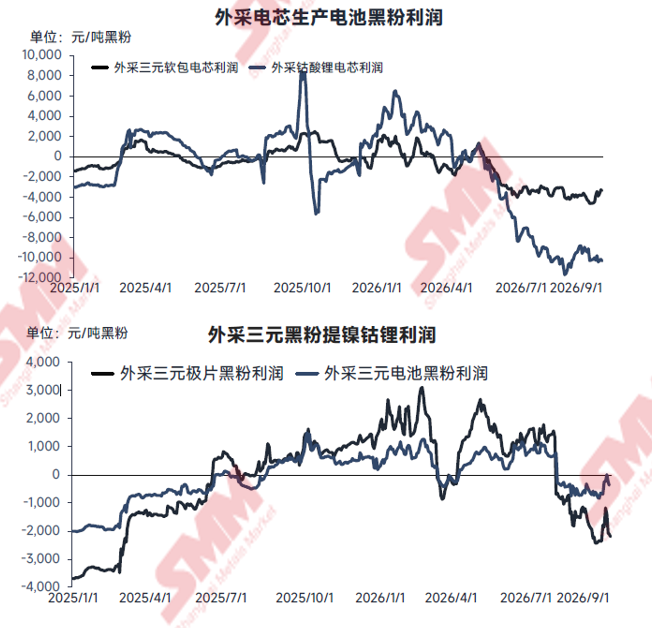
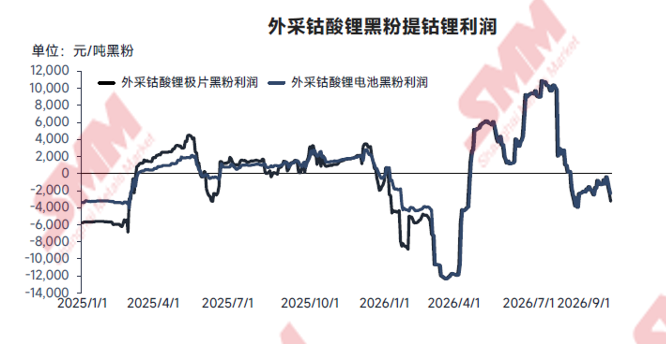
据SMM了解,刚果(金)实施钴出口禁令以来,回收制钴产品生产利润持续好于其他原料制作的钴产品,回收板块的原料占比显著提高,以中国硫酸钴原料来源为例,回收在原料中的占比从2024年的14%提升至2026年35%左右。
黑粉增产重塑原料结构,中间品份额持续下降
SMM对钴产品生产原料结构、硫酸钴生产原料结构以及氯化钴生产原料结构的情况作出拆分之后发现,随着回收端黑粉的不断增产,钴产品的原料结构也出现了新的变动,2025年Q2季度以来,回收板块在钴相关产品的生产原料结构中的占比逐步攀升,中间品份额被持续挤占。
退役电池规模扩大,可回收钴资源持续增长
目前,退役电池主要来自产间废料;2028年后,报废电池中退役渠道理论可回收金属量占比将逐渐增加
SMM预计,2026年到2030年,来自社会退役渠道的全球理论锂离子电池回收量将以46%的复合年均增长率增长,来自产间废料的全球理论锂离子电池回收量则将以18%的复合年均增长率增长;全球理论可回收金属量方面,SMM预计,2026年到2030年,来自社会退役渠道的全球理论可回收金属量将以29%的复合年均增长率增长。
全球黑粉产量加速增长,欧美回收规模持续扩大
2026年,预计中国黑粉产量将达到60万吨左右,预计到2030将达到180万吨左右。欧洲和北美增长尤为强劲——欧洲2026年黑粉产量预计接近9万吨,北美约6.8万吨。
2026年到2030年,全球锂电回收黑粉产量预计将以31%左右的复合年均增长率增长。
MHP与再生料占比提升,中国钴原料供应趋于多元
据SMM了解,刚果(金)出口禁令短期内加速了中国钴资源去库。但中长期看,印尼MHP项目陆续投产,国内回收体系持续完善,刚果(金)在全球钴原料供应中的占有率已明显下滑。若其继续维持配额政策,对钴市场的影响力将逐步减弱,全球供应多元化趋势进一步增强。
SMM预计,2026年到2030年,MHP和再生料在中国钴资源供应量的占比将逐步提升,预计2030年,MHP在在中国钴资源供应中的占比将从2026年的25%提升至2030年的41%左右,钴原料供应逐步趋于多元化。
供需平衡与价格展望 政策性去库后的累库压力
供应增长快于需求修复,中性情景下累库压力逐步显现
全球供应增速高于需求,配额难改中长期过剩趋势
SMM对2025年到2030年的全球钴供需情况作出回顾与预测,预计钴供应方面有望以9%的复合年均增长率增长,供应增速高于需求增速,即便是配额制度也难以改变钴市场中长期过剩的趋势,SMM预计,2026年到2030年,全球钴资源均将呈现供应过剩的态势。
中性配额情景下,中国钴资源预计自2027年转向累库
中性情景假设:
2026年:实际到港中国的中间品约为基本配额的55%,下半年发运与到港逐步恢复。
2027年起:基本配额9.66万钴金属吨/年,其中80%流向中国;战略配额不计入中国供应。
中性模型显示:2026年中国全年资源仍偏紧,2027年起随中间品发运恢复、MHP投产及再生钴增量转向累库。实际结果取决于配额执行、到港节奏与终端需求。
供需错配延续:再采购或助止跌,累库压力仍在
需求缺支撑,供应有增量,钴价寻底仍需时间
01 需求:修复不足
终端订单与补库动力偏弱,需求缺乏持续支撑;再采购最多有助阶段性止跌,但钴价短期反弹基础不足;
02 供应:增量明确
中间品到港恢复,MHP投产与回收增量修复供给;需求恢复难抵供应增长,供需错配仍将延续
03 库存:压力上升
政策性去库支撑减弱,市场关注点转向累库压力;中性模型下,SMM预计,中国钴资源预计自2027年转向年度累库。
价格判断:
整体来看,SMM预计,国内钴价短期维持偏弱运行,若是下游出现再度采购的情况的话,可以观察钴价的止跌情况,中长期来看,钴价依旧承压运行,后续需重点关注钴中间品实际到港情况、终端排产情况以及库存的变化。